La categoría lujo del mercado inmobiliario de la Ciudad de Buenos Aires atravesó en la última década una transformación profunda. Ya no alcanza con materiales nobles, metros amplios o detalles exclusivos: el comprador premium busca vivir una experiencia. Esa mutación, que los desarrolladores describen como un cambio de paradigma, colocó a los penthouses y tríplex en el centro de la escena. El fenómeno no es un brote aislado: se inscribe en una evolución más larga del gusto residencial porteño, que pasó del culto al metraje en los años noventa al imperio de los amenities en la década de 2000 y desembocó, en los últimos años, en la demanda de proyectos con identidad, coherencia estética y un relato claro del estilo de vida que proponen.
Para comprender el presente conviene reconstruir la línea temporal. Durante los años noventa, el mercado de lujo en Buenos Aires se organizó alrededor de Puerto Madero, el barrio que nació de la reconversión de los antiguos docks portuarios y que se convirtió en vidriera de torres residenciales con vistas al río. Allí el atributo premium era la ubicación y la superficie: departamentos amplios, terminaciones importadas y seguridad privada. En los años 2000, con la proliferación de edificios en Palermo, Belgrano y Núñez, el diferencial se trasladó a los amenities: pileta, gimnasio, salón de usos múltiples, spa. La crisis de 2001 y la posterior dolarización de los valores inmobiliarios consolidaron un mercado que se pensaba en dólares y que encontró en el ladrillo un refugio de valor. En esa etapa, el penthouse era una rareza: se lo asociaba a la planta alta de un edificio boutique o a la unidad más grande de una torre, pero no constituía una categoría de producto con lógica propia.
El cambio de siglo trajo además una reconfiguración del comprador. La aparición de una franja de inversores locales y extranjeros, junto con la consolidación de un segmento de usuarios finales de alto poder adquisitivo, modificó las prioridades. Ya no se trataba solo de invertir en metros cuadrados, sino de habitar un espacio que comunicara una forma de vida. Los desarrolladores comenzaron a hablar de «concepto», «relato» y «coherencia entre la vida real y la propuesta conceptual del proyecto». Esa evolución se profundizó tras la pandemia de 2020, cuando la demanda de espacios exteriores, privacidad y flexibilidad se aceleró. La experiencia del encierro revalorizó terrazas, balcones y superficies descubiertas, y los penthouses, que ya contaban con esos atributos, pasaron de ser productos de nicho a estrellas del segmento.
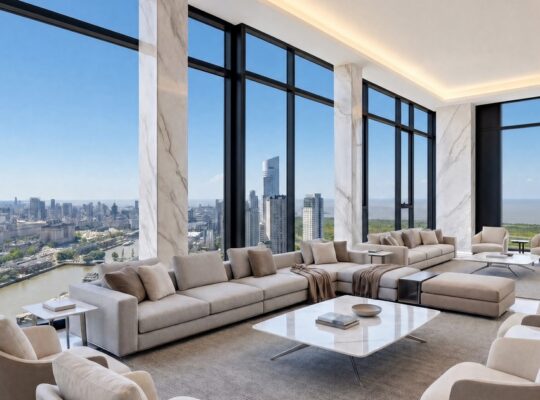
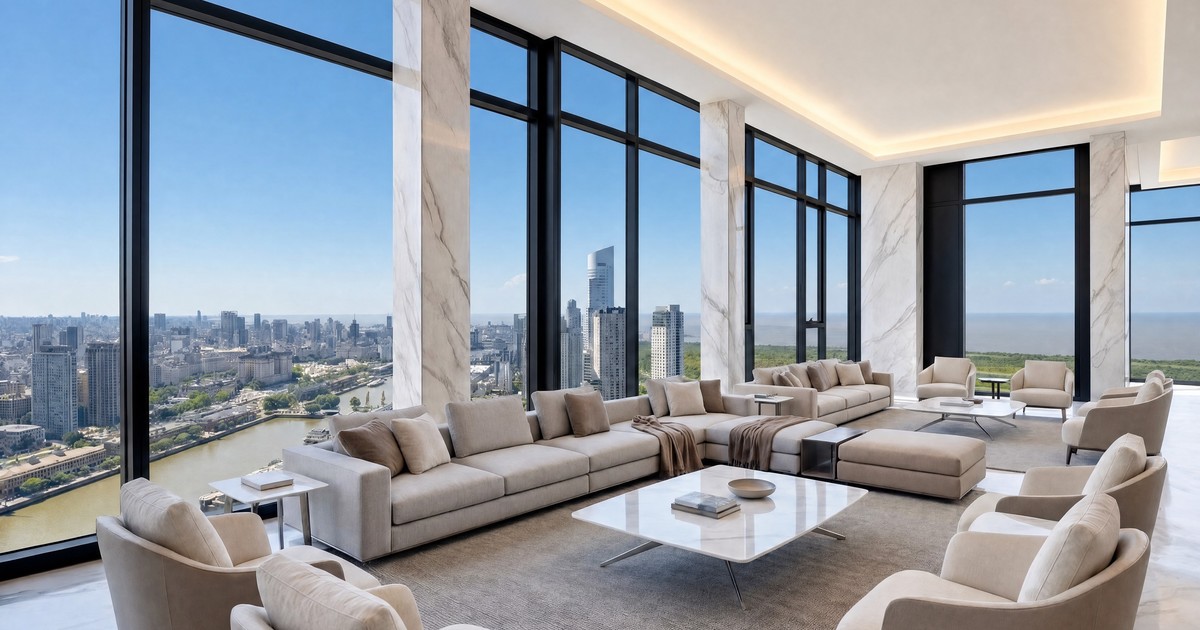
En la actualidad, las unidades que dominan la oferta premium tienen alrededor de 180 metros cuadrados cubiertos y 70 metros cuadrados descubiertos, con tres, cuatro y hasta cinco ambientes que se integran con una gran terraza con piscina, hidromasaje y espacios para parrilla. En algunos casos poseen dos pisos. Los desarrolladores aprovechan los últimos pisos para unificar unidades, ya que esos niveles cuentan con retiros y balcones sobre el frente de cuatro metros o al contrafrente, o con terrazas de uso privado. Gerardo Azcuy, titular de la desarrolladora homónima, explica que en algunos casos los penthouses se ubican en pisos bajos: si por razones del basamento propio del edificio existe una terraza grande, se unifican dos unidades de 150 metros cuadrados y se genera una de 300. «Todos los descubiertos se aprovechan para armar algún quincho, una pérgola, un área verde o piscina. En todos los edificios hay siempre dos o tres unidades grandes especiales, en algunos casos en triple frente, unidades de 26 metros de ancho», señala.
Alex Sakkal, uno de los socios de Grupo Nómada, aporta la mirada del desarrollador: «Hay una combinación de demanda y de diseño con áreas residenciales con grandes superficies, espacios descubiertos más amplios». Su descripción coincide con la de otros actores del sector consultados por medios locales: el comprador premium busca inmuebles que trascienden la objetividad del plano y que ofrecen más privacidad y áreas exteriores, impulsando el interés por una tipología que combina la experiencia de una casa con las ventajas de vivir en un edificio ubicado en el corazón de la ciudad.
El impacto en los precios es directo. Las unidades residenciales de esta categoría cotizan entre un 40% y un 50% más que las convencionales del mismo edificio. No solo la superficie define esa alta incidencia: también influye la escasez relativa, porque suele haber pocas unidades en cada proyecto. La oferta no se concentra en un barrio específico: hay opciones en Puerto Madero, Belgrano, Palermo, Recoleta y Núñez, en el Parque de Innovación. El metro cuadrado se ubica en alrededor de US$ 7.000, un valor que se compara con los registros históricos del mercado porteño. Para dimensionar la evolución, basta recordar que a comienzos de los años 2000 el metro cuadrado en las zonas más codiciadas de la ciudad rondaba los US$ 1.000 a US$ 1.500, y que incluso en 2017, antes de la corrección cambiaria posterior, los valores premium en Puerto Madero se ubicaban en torno a los US$ 5.000 a US$ 6.000. El salto actual refleja tanto la inflación en dólares del segmento como la prima que el mercado asigna a la escasez y al atributo experiencial.
El perfil del comprador también se modificó. Sakkal lo describe: «Fundamentalmente está formado por un consumidor final. En su mayoría son parejas solas o familias con dos hijos que buscan más espacialidad, lujo y la posibilidad de poder disfrutar de un amenity privado como una pileta o spa». Esa caracterización coincide con los datos que manejan las inmobiliarias de la zona norte y del corredor de Libertador: se trata de usuarios que ya poseen una vivienda y buscan una segunda o tercera residencia, o bien de familias que deciden concentrar su patrimonio en una unidad de gran calidad en lugar de diversificar en varias propiedades menores. La demanda de consumidor final, y no de inversor especulativo, otorga cierta estabilidad al segmento, aunque lo expone a los vaivenes del poder adquisitivo en dólares.
Las implicancias de este fenómeno son múltiples. En primer lugar, en términos urbanos, la concentración de unidades especiales en los últimos pisos consolida una estratificación vertical de los edificios: los niveles superiores, con terrazas y vistas, se diferencian cada vez más de los inferiores. Esa segmentación reproduce en escala edilicia la desigualdad que ya existe entre barrios. En segundo lugar, en términos económicos, el segmento de penthouses funciona como un termómetro del mercado: cuando los valores por metro cuadrado se sostienen por encima de los US$ 6.500, los desarrolladores encuentran incentivos para reconvertir proyectos y sumar unidades especiales; cuando la demanda se enfría, esas unidades son las primeras en sufrir correcciones. En tercer lugar, en términos sociales, la primacía del relato experiencial refuerza la idea de que la vivienda de lujo ya no se define por lo que se tiene sino por lo que se vive, un desplazamiento cultural que excede al mercado inmobiliario y que se observa en otros consumos de alta gama, como el turismo o la gastronomía.
La comparación con etapas previas permite entender la magnitud del cambio. En los años noventa, el lujo se exhibía: mármol en el hall, seguridad privada, vistas al río. En los 2000, se functionalizó: amenities para el cuerpo y para el tiempo libre. En la actualidad, se narrativiza: el proyecto debe contar una historia y el comprador debe sentirse protagonista de esa historia. Los penthouses son la expresión más acabada de esa lógica porque combinan la privacidad de una casa con la pertenencia a un edificio y porque su escasez relativa los convierte en objetos de deseo. El riesgo, advierten algunos analistas del sector, es que el relato supere a la sustancia y que la categoría se infle de proyectos que no cumplen con los estándares que prometen. Hasta ahora, los datos de precios y la persistencia de la demanda sugieren que el mercado distingue entre la retórica y la calidad efectiva.
En conclusión, los penthouses dejaron de ser la excepción de los edificios para convertirse en una categoría de producto con lógica propia dentro del mercado de lujo de la Ciudad de Buenos Aires. Su consolidación se explica por una evolución de tres décadas en las preferencias del comprador premium, por el impacto de la pandemia en la valoración de los espacios exteriores y por la escasez de unidades de gran superficie en ubicaciones consolidadas. Los valores actuales, cercanos a los US$ 7.000 por metro cuadrado y con primas del 40% al 50% sobre las unidades convencionales, reflejan esa combinación de demanda, diseño y restricción de oferta. El fenómeno no se limita a un barrio ni a un tipo de edificio, y su evolución futura dependerá de la capacidad del mercado para sostener la promesa experiencial sin desatender los fundamentos que históricamente sostuvieron el valor del ladrillo porteño.
Este artículo fue generado o asistido por inteligencia artificial dentro de un proyecto experimental de automatización de contenidos.