INTRODUCCIÓN: UN CAMBIO DE ÉPOCA EN EL MERCADO PREMIUM
El mercado inmobiliario de alta gama de la Ciudad Autónoma de Buenos Aires atraviesa una transformación que excede la mera actualización de terminaciones. Según el relevamiento periodístico publicado por Clarín el 23 de octubre de 2026, el comprador premium ya no se conforma con materiales nobles, metros amplios o detalles exclusivos: busca una experiencia integral que combine circulaciones fluidas, espacios flexibles, luminosidad, privacidad, amenities relevantes y coherencia entre la vida real y la propuesta conceptual del proyecto. En ese contexto, los penthouses y tríplex emergen como los productos protagonistas del segmento.
Para comprender por qué ocurre esto en 2026 y no antes, es necesario reconstruir la cronología del lujo inmobiliario porteño y compararla con las etapas previas. El fenómeno no es un hecho aislado: es el resultado de una secuencia de cambios económicos, urbanísticos y culturales que se acumularon durante al menos tres décadas.
DESARROLLO CRONOLÓGICO: DE LOS AÑOS 90 A LA ACTUALIDAD
Primera etapa (década de 1990): el lujo como ostentación material. La convertibilidad y la apertura económica impulsaron en Buenos Aires el desarrollo de torres premium en Puerto Madero y Recoleta. El atributo diferencial era la superficie y la calidad de los materiales: mármoles, maderas duras, dobles y triples cocheras. El departamento de categoría se medía por metros cuadrados y por la marca del edificio. La experiencia de vida no formaba parte del relato comercial.
Segunda etapa (2002-2008): la resaca de la crisis y el auge de los amenities. Tras la devaluación de 2002, el mercado inmobiliario se recuperó con fuerza a partir de 2004, impulsado por el ahorro en dólares y el crédito hipotecario incipiente. Aparecieron los primeros edificios con amenities como pileta, gimnasio y salón de usos múltiples. El lujo comenzó a asociarse al servicio y a la vida comunitaria dentro del edificio, aunque las unidades todavía se definían por su metraje.
Tercera etapa (2009-2015): la consolidación del segmento premium y la diferenciación por ubicación. El mercado se sofisticó con el desarrollo de Palermo, Belgrano y Núñez como polos de alta gama. Los desarrolladores empezaron a competir por el diseño arquitectónico y por la firma de estudios reconocidos. Sin embargo, la oferta seguía concentrada en tipologías estándar de dos y tres ambientes, con pocas unidades realmente diferenciales.
Cuarta etapa (2016-2023): la irrupción del relato y la experiencia. La estabilización macroeconómica relativa de 2016-2018 y luego la pandemia de 2020 modificaron las preferencias. El confinamiento puso en valor los espacios exteriores, la ventilación y la flexibilidad funcional. Los compradores comenzaron a demandar unidades que pudieran adaptarse al trabajo remoto y al esparcimiento doméstico. Los desarrolladores respondieron con terrazas, balcones corridos y amenities de nueva generación como espacios de coworking y salas de wellness.
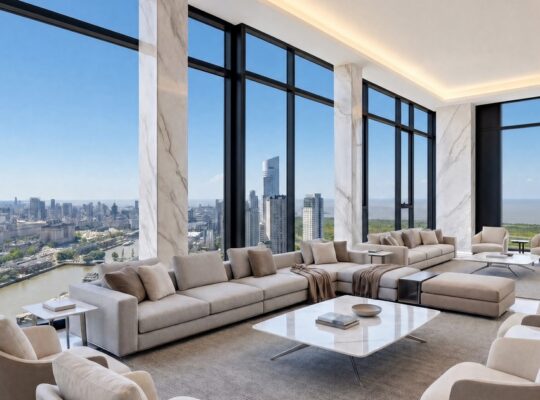
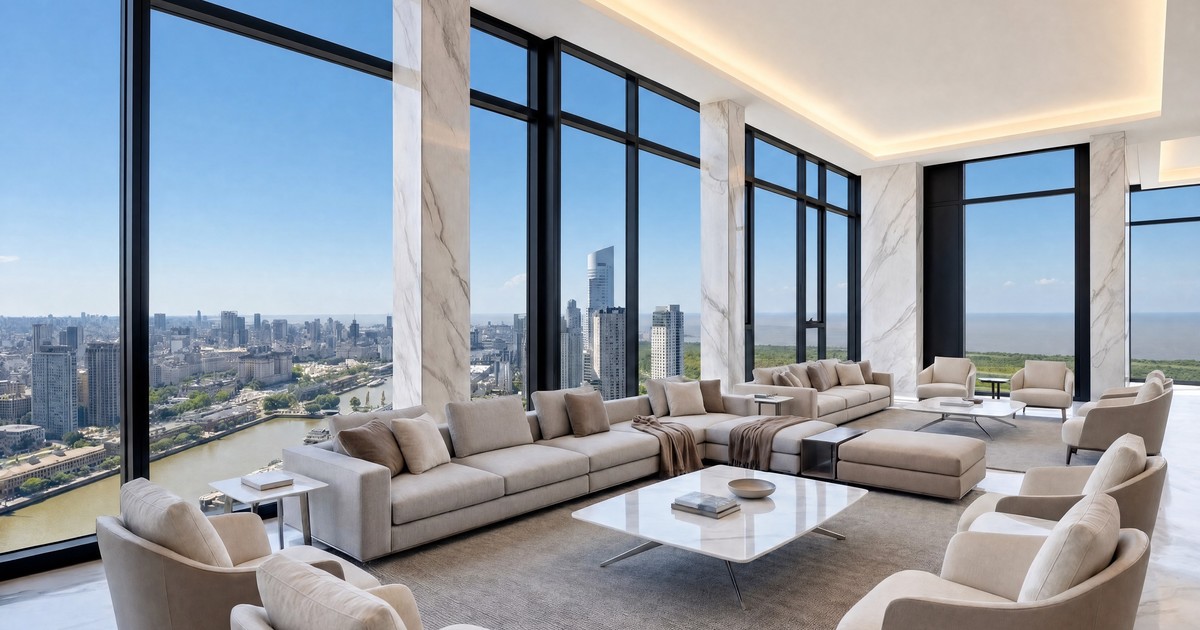
Quinta etapa (2024-2026): el penthouse como producto estrella. El artículo de Clarín describe la fase actual: unidades de alrededor de 180 m² cubiertos y 70 m² descubiertos, con tres, cuatro y hasta cinco ambientes integrados a grandes terrazas con piscina, hidromasaje y parrilla. Algunos casos incluyen dos pisos. Los desarrolladores unifican los últimos pisos para generar unidades especiales, aprovechando retiros, balcones sobre el frente de cuatro metros o terrazas de uso privado. Gerardo Azcuy, titular de la desarrolladora homónima, explica que en algunos edificios hay dos o tres unidades grandes especiales, en ocasiones en triple frente con 26 metros de ancho.
DATOS ECONÓMICOS Y DE MERCADO
El precio de estas unidades cotiza entre un 40% y un 50% por encima del resto de los departamentos del mismo edificio. Según la nota, esa prima no se explica solo por la superficie: incide la escasez relativa, ya que hay pocas unidades de este tipo por proyecto. El metro cuadrado se ubica en alrededor de US$ 7.000. La oferta no se concentra en un barrio específico: hay opciones en Puerto Madero, Belgrano, Palermo, Recoleta y Núñez, en el Parque de Innovación.
Para dimensionar la evolución, conviene contrastar con datos históricos del mercado porteño. A comienzos de los años 2000, el metro cuadrado premium en Puerto Madero rondaba los US$ 1.500 a US$ 2.000. Hacia 2010 se ubicaba en torno a los US$ 3.000 a US$ 3.500. La cotización actual de US$ 7.000 implica una duplicación en poco más de una década, aunque con variaciones según la ubicación y la tipología. Este incremento no es lineal ni homogéneo: responde a la escasez de suelo en los barrios consolidados, a la inflación en dólares de los costos de construcción y a la demanda de un segmento que busca diferenciación.
El perfil del comprador, según Alex Sakkal, socio de Grupo Nómada, está formado fundamentalmente por consumidores finales: en su mayoría parejas solas o familias con dos hijos que buscan más espacialidad, lujo y la posibilidad de disfrutar de un amenity privado como pileta o spa. Se trata de un comprador que no necesariamente busca renta, sino calidad de vida.
IMPLICANCIAS: CONSECUENCIAS SOCIALES, ECONÓMICAS Y URBANÍSTICAS
La consolidación de esta tipología tiene varias consecuencias. En primer lugar, profundiza la brecha dentro del propio mercado residencial: mientras el metro cuadrado promedio de un departamento estándar en CABA se ubica muy por debajo de los US$ 7.000, el segmento premium se desacopla y se vuelve un subsistema con lógica propia. Esto puede tensionar el acceso a la vivienda en barrios centrales, donde el suelo escaso se destina a productos de alta gama.
En segundo lugar, el fenómeno tiene un impacto urbanístico. La unificación de unidades en los últimos pisos y la incorporación de terrazas con piscinas y hidromasajes modifica la morfología de los edificios y la carga sobre la infraestructura. Los desarrolladores deben resolver cuestiones técnicas como el refuerzo estructural para piletas en altura, el aislamiento acústico y la privacidad entre unidades.
En tercer lugar, el relato del estilo de vida se convierte en un activo comercial. Los compradores buscan proyectos con identidad, coherencia estética y un relato claro. Esto favorece la participación de estudios de arquitectura de renombre y la inversión en marketing experiencial, lo que eleva los costos de desarrollo y, por ende, los precios finales.
CONCLUSIÓN INFORMATIVA
El auge de los penthouses en la Ciudad de Buenos Aires no es una moda súbita, sino la culminación de un proceso de tres décadas en el que el lujo inmobiliario pasó de la ostentación material a la experiencia de vida. La cronología muestra una evolución desde los metros cuadrados y los materiales nobles de los años 90, pasando por los amenities de la década de 2000, hasta llegar a la actual demanda de espacios flexibles, terrazas privadas y coherencia conceptual. Los datos de 2026 son concretos: unidades de 180 m² cubiertos y 70 m² descubiertos, primas de precio del 40% al 50%, un metro cuadrado de US$ 7.000 y una oferta distribuida en cinco barrios. El fenómeno continuará mientras exista un comprador dispuesto a pagar por una vivienda que trascienda la objetividad del plano y ofrezca un relato de estilo de vida. La pregunta que queda abierta es cómo equilibrará la ciudad esa demanda con la necesidad de suelo para vivienda accesible.
Este artículo fue generado o asistido por inteligencia artificial dentro de un proyecto experimental de automatización de contenidos.