En un escenario donde los créditos hipotecarios continúan siendo una materia pendiente para el mercado inmobiliario argentino, los desarrolladores buscan alternativas creativas para dinamizar las ventas. La reciente promoción del club de campo Haras San Pablo, ubicado en General Rodríguez, es un ejemplo de esta tendencia: terrenos financiados con cuotas de US$ 500 y un anticipo de US$ 4.000, en un intento por captar a un público joven que busca asegurarse un lugar en un entorno campestre.
El Plan Joven, como se denomina la iniciativa, ofrece lotes de 1.500 m2 a partir de US$ 46.000, con entrega inmediata y un saldo financiado en 84 cuotas mensuales. Según Gustavo Sava, gerente de la desarrolladora Haras San Pablo S.A., la propuesta apunta a «gente joven con o sin hijos que apueste a sentar las bases en el barrio para asegurarse un futuro». Este segmento, de entre 25 y 45 años, encuentra en la financiación extendida una puerta de entrada a la compra de un terreno, en un país donde el acceso al crédito hipotecario tradicional sigue siendo limitado.
El contexto macroeconómico argentino explica en parte esta estrategia. Desde hace años, los créditos hipotecarios han tenido un desarrollo escaso debido a la inflación, las altas tasas de interés y la falta de confianza en la moneda local. Aunque ha habido intentos de relanzar líneas crediticias, como el programa Procrear o los créditos UVA, su alcance ha sido reducido y no han logrado convertirse en una herramienta masiva para la reactivación del sector. En este vacío, los desarrolladores han tenido que ingeniar planes de financiación propia, a menudo en dólares, para atraer compradores.
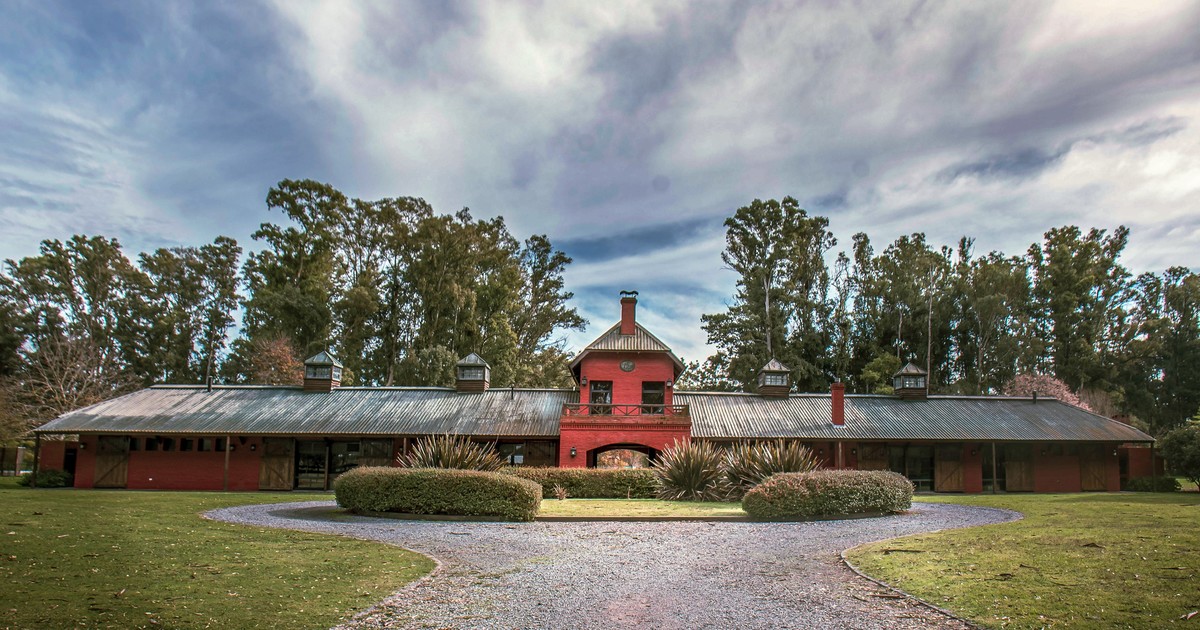
Haras San Pablo no es un emprendimiento nuevo. Surgido en 1998, el barrio ha consolidado un masterplan de 140 hectáreas, de las cuales el 50% está destinado a espacios verdes y comunes. La forestación es uno de sus sellos distintivos, con más de 50 especies de eucaliptos, cipreses, robles, ombúes, pinos y jacarandás. Una norma interna obliga a quienes podan un árbol por necesidad constructiva a plantar dos ejemplares de la misma especie, lo que refleja un cuidado por el entorno natural.
El diseño urbanístico, a cargo de Eduardo Scagliotti, Jorge Uriol Demarchi y Ramona Carolina Day, se inspira en los barrios rurales de Lexington, en el centro de Estados Unidos, con influencia inglesa. El estilo campestre se manifiesta en puentes de ladrillo a la vista, adoquines, rejas, bulevares alumbrados con farolas, gazebos y plazoletas. El sector residencial cuenta con 325 terrenos, de los cuales quedan 55 a la venta. Las calles sinuosas y en cul de sac garantizan que cada lote tenga solo dos vecinos, preservando la privacidad.
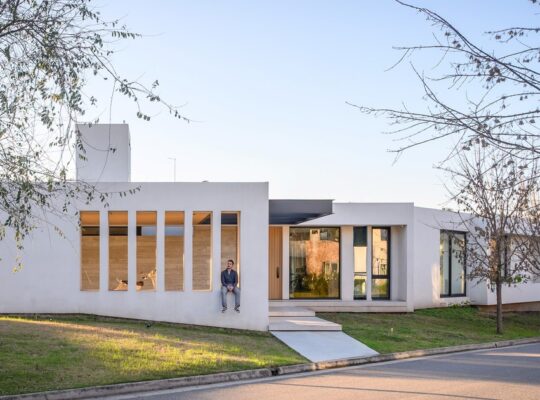
Actualmente, el barrio tiene 200 viviendas construidas, de las cuales 140 familias residen de forma permanente. Los estilos arquitectónicos son variados, desde el clásico estilo country hasta diseños más contemporáneos. La ubicación es otro atractivo: en el Km 1495 de la ruta 6, con acceso directo desde la Autopista del Oeste, a 10 minutos del centro de General Rodríguez y de Luján.
La promoción del Plan Joven se suma a otras iniciativas similares en el mercado. En los últimos años, desarrolladores de distintos barrios cerrados y clubes de campo han lanzado planes de financiación en cuotas, algunos en pesos ajustables y otros en dólares, para sortear la falta de crédito bancario. Sin embargo, la eficacia de estos planes depende de la estabilidad cambiaria y de la capacidad de pago de los compradores en un contexto inflacionario.
Según datos del INDEC, la inflación acumulada en los últimos doce meses ha superado el 100%, y aunque el gobierno ha implementado medidas para reducirla, la incertidumbre persiste. En este marco, las cuotas en dólares pueden ser una ventaja para quienes tienen ingresos en esa moneda, pero representan un desafío para los asalariados en pesos. La opción de financiación a 84 meses (7 años) es inusualmente larga para los estándares locales, lo que sugiere que el desarrollador asume un riesgo considerable para atraer demanda.
Comparado con otras épocas, como los años 90, cuando los créditos hipotecarios indexados por inflación (como los préstamos ajustables por CER) permitieron un auge de la construcción, la situación actual es más compleja. La crisis de 2001 y la posterior pesificación asimétrica dejaron secuelas en la confianza de los acreedores. Desde entonces, el mercado hipotecario no ha recuperado su volumen histórico. Incluso en períodos de relativa estabilidad, como entre 2016 y 2018, los créditos UVA crecieron pero luego se estancaron por el aumento de las tasas y la devaluación.
Para los compradores, la compra de un terreno en un club de campo implica no solo el pago de las cuotas, sino también expensas y costos de construcción futura. En Haras San Pablo, las expensas rondan los $15.000 mensuales (equivalente a unos US$ 40 al tipo de cambio oficial), según información de la desarrolladora. A eso se suman los costos de escrituración y los impuestos provinciales.
El perfil del comprador joven que busca este tipo de emprendimientos suele tener ingresos medios-altos, a menudo en dólares o vinculados a actividades exportadoras. La posibilidad de financiar a 7 años con cuotas fijas en dólares puede ser atractiva para quienes planean construir en el mediano plazo. Sin embargo, la volatilidad del tipo de cambio y las restricciones para acceder al mercado oficial de divisas (el llamado «cepo cambiario») añaden incertidumbre.
En términos de rentabilidad, los terrenos en barrios cerrados han mostrado una revalorización moderada en los últimos años, inferior a la de los inmuebles en zonas urbanas consolidadas. No obstante, la búsqueda de calidad de vida y seguridad sigue impulsando la demanda de este tipo de desarrollos, especialmente en la periferia de Buenos Aires.
La competencia en el segmento es intensa. En General Rodríguez y localidades cercanas como Luján, Pilar y Moreno, existen numerosos emprendimientos similares. Algunos ofrecen financiación en pesos con tasas subsidiadas, otros en dólares con plazos más cortos. La diferenciación de Haras San Pablo radica en su antigüedad, su consolidación y el entorno natural.
El éxito del Plan Joven dependerá de la capacidad de la desarrolladora para sostener el flujo de financiación y de la evolución de la economía. Si la inflación se desacelera y el poder adquisitivo mejora, más jóvenes podrían animarse a invertir en un terreno. Si, por el contrario, la crisis se profundiza, los planes de cuotas podrían volverse insostenibles, como ha ocurrido con otros emprendimientos que debieron renegociar contratos.
En resumen, la promoción de Haras San Pablo es una respuesta pragmática a un problema estructural: la falta de crédito hipotecario. Refleja la inventiva de los desarrolladores para mantener el mercado en movimiento, pero también las limitaciones de un modelo que traslada el riesgo al comprador. El tiempo dirá si esta estrategia logra captar a esa franja de jóvenes que, pese a las dificultades, apuestan por un futuro en el campo.
Este artículo fue generado o asistido por inteligencia artificial dentro de un proyecto experimental de automatización de contenidos.