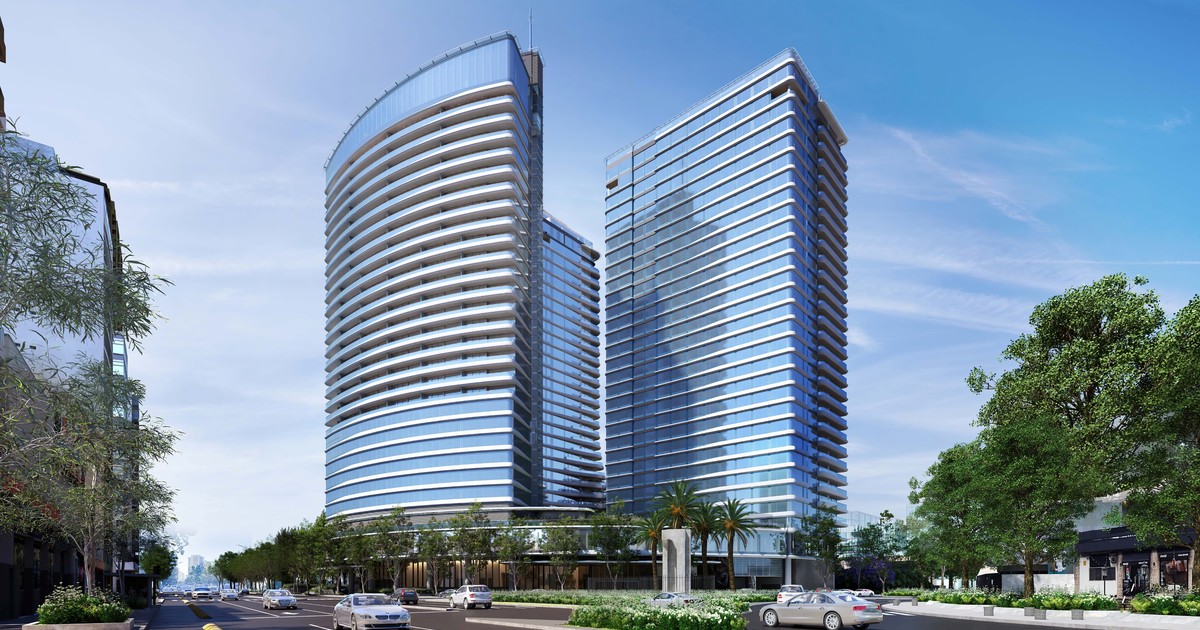
El retorno del crédito hipotecario en Argentina, impulsado por políticas oficiales y una mejora en las expectativas macroeconómicas, generó un optimismo inmediato en el sector inmobiliario. Sin embargo, ese entusiasmo chocó con una realidad persistente: el financiamiento para la compra de viviendas en pozo, es decir, aquellas que aún no están construidas, continúa siendo una excepción. La mayoría de los préstamos que se otorgan se destinan a propiedades usadas, que ya existen y pueden hipotecarse. Esta dinámica no es nueva; refleja problemas estructurales que la Argentina arrastra desde hace décadas.
La historia del crédito hipotecario en el país ha estado marcada por ciclos de expansión y contracción. Durante los años 90, con la convertibilidad y la estabilidad cambiaria, se registró un auge de préstamos hipotecarios, muchos de ellos destinados a la compra de viviendas en construcción. Entidades como los bancos privados y el Banco Hipotecario Nacional ofrecían líneas que financiaban tanto la obra como la unidad terminada. Sin embargo, la crisis de 2001 puso fin a ese modelo: la pesificación asimétrica, el default y la pérdida de confianza en el sistema financiero provocaron una sequía crediticia que se extendió por más de una década. Recién a partir de 2016, con el retorno de los créditos UVA, se intentó reactivar el sector, pero los efectos se concentraron nuevamente en la vivienda usada. La pandemia de 2020 y la posterior inflación acelerada volvieron a frenar el ímpetu.
En 2024 y 2025, el gobierno nacional implementó medidas para incentivar el crédito hipotecario, como la desregulación de tasas y la flexibilización de requisitos. Esto derivó en un incremento de las líneas disponibles, principalmente de bancos públicos y privados. Según datos del Banco Central de la República Argentina (BCRA), el stock de créditos hipotecarios en pesos mostró una recuperación interanual, aunque desde niveles muy bajos. No obstante, informes de la Cámara Argentina de la Construcción (Camarco) y del Instituto Nacional de Estadística y Censos (INDEC) indican que la construcción de viviendas nuevas no acompaña el ritmo de los préstamos. La mayoría de las operaciones se concentran en el Área Metropolitana de Buenos Aires (AMBA) y en ciudades como Córdoba y Rosario, pero casi exclusivamente sobre inmuebles terminados.
Esta brecha tiene raíces profundas. El crédito para proyectos en pozo implica un riesgo adicional: el de construcción. Los bancos no pueden estandarizar ese riesgo porque depende de múltiples factores, como la solvencia del desarrollador, los permisos, los costos de materiales y la volatilidad macroeconómica. A diferencia de una hipoteca tradicional, donde la garantía es el inmueble ya edificado, en el pozo la garantía es una promesa de obra. Si la construcción se retrasa, se paraliza o fracasa, el banco no ejecuta una hipoteca sobre un departamento, sino que queda atrapado en un litigio con el desarrollador y el comprador. La legislación argentina no ofrece mecanismos ágiles para transferir ese riesgo, como sí ocurre en otros países con figuras como el ‘fideicomiso al costo’ o seguros de terminación de obra.
La otra restricción es la ausencia de ahorro a largo plazo. Argentina no tiene un mercado de capitales profundo ni una base de depositantes dispuestos a inmovilizar fondos por 20 o 30 años. Los depósitos a plazo fijo, principal fuente de fondeo de los bancos, tienen vencimientos cortos (30, 60 o 90 días) y tasas que siguen la inflación. Esto genera un descalce de plazos: las entidades captan dinero a corto plazo pero necesitan prestarlo a largo plazo. Para cubrir ese riesgo, las tasas de los créditos hipotecarios son altas o indexadas, lo que encarece el acceso. En contraste, países como Chile o Uruguay cuentan con sistemas de pensiones que generan fondos institucionales de largo plazo, los cuales financian hipotecas a tasas fijas y plazos extensos.
Frente a este vacío, el mercado desarrolló una solución pragmática: el desarrollador actúa como banco y el comprador como financista. Los proyectos en pozo se venden con planes de pago en cuotas ajustadas por el índice de la Cámara Argentina de la Construcción (CAC). Este sistema traslada el riesgo de costos al comprador y le exige un ahorro previo significativo. Si bien permitió que la construcción no se detenga, limita el acceso a quienes tienen capacidad de ahorro en dólares o ingresos altos. No es un mecanismo de crédito masivo, sino un reemplazo forzado.
Las implicancias de esta situación son varias. En primer lugar, la densificación urbana se ve afectada: sin financiamiento para pozos, los desarrolladores priorizan proyectos pequeños o de lujo, y se reduce la oferta de vivienda asequible en zonas consolidadas. En segundo lugar, se profundiza la brecha entre propietarios e inquilinos, ya que el acceso a la vivienda nueva queda restringido a quienes pueden pagar al contado o con financiamiento propio. En tercer lugar, el sector de la construcción, un motor clave del empleo, depende de la demanda de usados, lo que desincentiva la inversión en nuevos emprendimientos.
Comparado con la década del 90, cuando el crédito hipotecario llegó a representar más del 5% del PIB, hoy el ratio es inferior al 1%. La recuperación actual es incipiente y no logra revertir esa tendencia. Tampoco hay señales de que el mercado de capitales vaya a desarrollar instrumentos de largo plazo en el corto plazo. La experiencia reciente de los créditos UVA, que si bien dinamizaron la demanda de usados, también mostraron los riesgos de indexación en contextos inflacionarios, sirve como advertencia.
En conclusión, el financiamiento para proyectos en pozo sigue siendo una asignatura pendiente en Argentina. Sin separar el riesgo de construcción del riesgo crediticio y sin reconstruir una base de ahorro de largo plazo, el crédito hipotecario masivo para viviendas nuevas no parece viable. Mientras tanto, el mercado seguirá refugiándose en la vivienda usada, que ya tiene paredes y puede hipotecarse, y los desarrolladores continuarán actuando como bancos de sí mismos. La promesa de un crédito accesible para el pozo queda, por ahora, en el terreno de las buenas intenciones.
Este artículo fue generado o asistido por inteligencia artificial dentro de un proyecto experimental de automatización de contenidos.