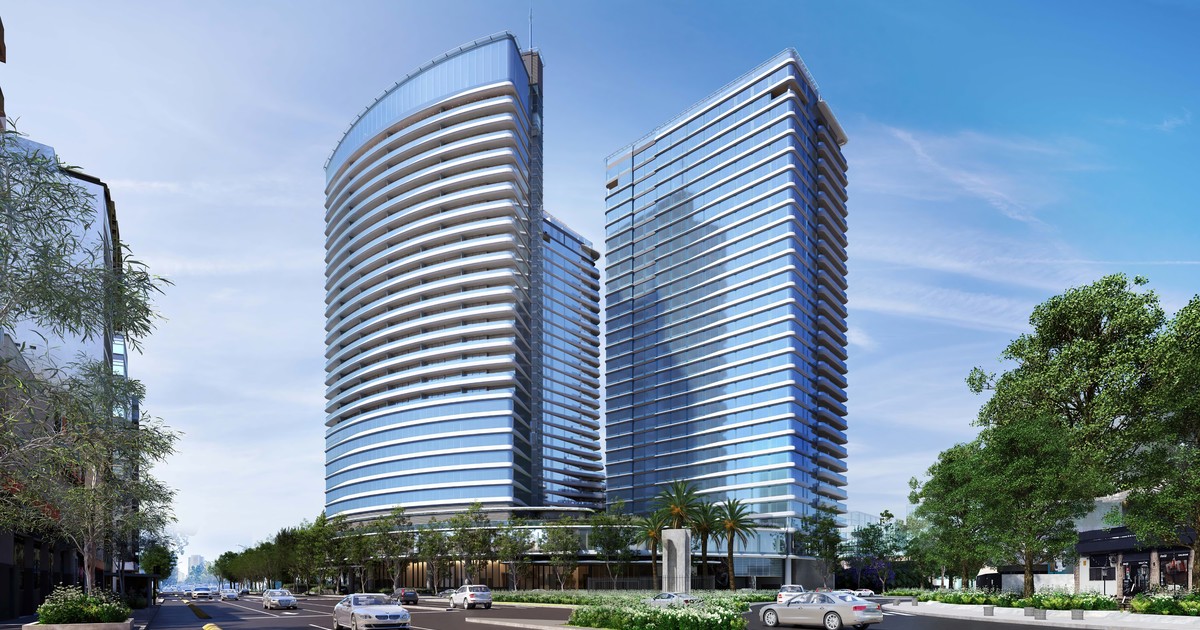
El entusiasmo que generó en el mercado inmobiliario el regreso del crédito hipotecario chocó rápido con una vieja realidad argentina: financiar al comprador desde el pozo sigue siendo una asignatura pendiente. Y probablemente lo siga siendo por un buen tiempo. Las nuevas líneas hipotecarias devolvieron expectativas a un sector castigado por años de sequía crediticia. Pero basta mirar dónde terminan los pocos préstamos que se concretan: casi todos financian inmuebles usados. La vivienda en pozo, que es el verdadero motor de la construcción y la densificación urbana, aún continúa fuera del sistema.
Para comprender por qué el crédito hipotecario no fluye hacia los proyectos en construcción es necesario reconstruir una historia que combina crisis económicas recurrentes, desconfianza estructural y la ausencia de un mercado de capitales profundo. Argentina ha atravesado múltiples episodios de alta inflación, defaults soberanos y confiscaciones de depósitos que destruyeron la confianza en el sistema financiero. El más recordado es el corralito de 2001, cuando los ahorristas no pudieron retirar sus fondos en dólares y la economía se dolarizó de facto. Desde entonces, la intermediación financiera de largo plazo se volvió casi inviable. Los bancos, cautelosos, prefirieron prestar a plazos cortos y con garantías líquidas. La vivienda usada, que ya existe y puede hipotecarse, se convirtió en el único refugio posible.
A esto se suma una restricción aún más profunda: Argentina casi no genera ahorro a largo plazo. Sin depósitos en moneda dura para períodos extendidos ni un mercado de capitales profundo, los bancos y los inversores institucionales no tienen cómo fondear créditos a 20 o 30 años. No se puede prestar a largo plazo con dinero disponible a corto plazo. La ecuación es simple: si los depósitos se renuevan cada 30 días y la inflación anual supera el 100% en algunos períodos, ninguna entidad asumirá el riesgo de inmovilizar fondos durante décadas. Los pocos préstamos que se otorgan se financian con líneas específicas o con capital propio, lo que limita el volumen.
El problema del pozo añade una capa adicional de complejidad: el riesgo de construcción. Para prestar dinero a 20 o 30 años sobre un inmueble que todavía no existe, una entidad necesita garantías de que la obra se terminará en tiempo y forma. Hoy ese riesgo no puede estandarizarse. Si la obra se demora, se paraliza o fracasa, el banco no recibe un departamento sino un problema. Mientras el riesgo de construcción siga mezclado con el riesgo crediticio del comprador, no aparecerá el financiamiento masivo para proyectos de pozo. La solución técnica existiría: separar ambos riesgos mediante seguros de obra, fondos de garantía o fideicomisos de construcción con supervisión independiente. Pero en la práctica, estos instrumentos son incipientes y carecen de escala.
Frente a esa ausencia, el sector privado hizo lo que suele pasar en el mercado local: se arregló solo. El desarrollador se convirtió en banco y el comprador en financista de la obra. Las cuotas en pesos ajustadas por el costo de la Cámara Argentina de la Construcción no son una innovación sofisticada. Son una respuesta pragmática a un sistema que no ofrece otra cosa. Este mecanismo, conocido como ‘financiamiento directo del desarrollador’, permite que el comprador pague en cuotas durante la construcción, pero traslada todo el riesgo al particular. Si la desarrolladora quiebra o la obra se detiene, el comprador puede perder lo invertido. No hay red de contención.
El segmento de proyectos en pozo sigue obligado a vivir con lo nuestro: el ahorro del comprador y el pulmón del desarrollador. Mientras tanto, el crédito se refugia en el usado porque ya existe la garantía. Tiene paredes y se puede hipotecar. Los datos oficiales confirman esta tendencia. Según el Banco Central, la mayoría de los préstamos hipotecarios recientes se destinaron a viviendas terminadas. Los desarrolladores, en tanto, reportan que menos del 10% de sus ventas se financian con crédito bancario; el resto se paga en cuotas directas o con ahorros propios.
La comparación con otros países de la región es inevitable. En Chile, por ejemplo, el crédito hipotecario representa cerca del 20% del PIB, mientras que en Argentina no supera el 1%. La diferencia no es solo macroeconómica: Chile construyó un sistema de financiamiento de largo plazo basado en fondos de pensiones y un mercado de capitales desarrollado. Argentina, en cambio, carece de inversores institucionales con horizonte largo. Las AFJP, que podrían haber jugado ese rol, fueron estatizadas en 2008 y sus fondos se destinaron a financiar al Tesoro. Sin ahorro institucional, no hay fondeo estable.
El contexto internacional también influye. La Reserva Federal de Estados Unidos mantiene tasas altas, lo que encarece el crédito externo. Los bancos locales, que podrían buscar financiamiento en el exterior, enfrentan costos elevados y prefieren no asumir riesgo cambiario. Además, la volatilidad del tipo de cambio y las restricciones para girar divisas desalientan a los inversores extranjeros. En este marco, el crédito hipotecario para pozo queda atrapado en un círculo vicioso: sin fondeo largo, no hay préstamos; sin préstamos, no hay demanda; sin demanda, los desarrolladores no pueden planificar a gran escala.
Las implicancias sociales y económicas son significativas. La falta de crédito para proyectos en pozo limita la oferta de vivienda nueva, lo que presiona al alza los precios de los inmuebles usados. También concentra la construcción en segmentos de altopoder adquisitivo, que pueden pagar en efectivo o en cuotas directas. Los jóvenes y las familias de clase media quedan excluidos del acceso a la vivienda propia. A largo plazo, esto profundiza el déficit habitacional y la desigualdad urbana. La densificación de las ciudades se vuelve más lenta, y se pierden oportunidades para desarrollar zonas con infraestructura ociosa.
Para desbloquear esta situación, los especialistas coinciden en que se necesitan reformas estructurales. Primero, separar el riesgo de construcción del riesgo crediticio mediante instrumentos financieros adecuados. Segundo, reconstruir el ahorro de largo plazo, ya sea mediante fondos de pensión privados o incentivos fiscales al ahorro. Tercero, desarrollar un mercado de capitales que permita emitir bonos de construcción o fideicomisos financieros accesibles a inversores institucionales. Cuarto, establecer un marco regulatorio claro que proteja a los compradores y a los bancos. Nada de esto es sencillo ni rápido. Requiere consensos políticos y una visión de Estado que trascienda los ciclos electorales.
Mientras tanto, el crédito al pozo seguirá siendo simplemente una promesa, una deuda pendiente. El entusiasmo inicial por el regreso de los préstamos hipotecarios no alcanza para resolver un problema que lleva décadas sin solución. La historia argentina muestra que cada vez que se intentó financiar la vivienda a largo plazo sin resolver los problemas de fondo, el resultado fue inflación, defaults o confiscaciones. Para que esta vez sea diferente, no basta con relanzar líneas de crédito. Hay que atacar las causas estructurales que mantienen al pozo fuera del sistema. Hasta entonces, el desarrollador seguirá siendo banco, el comprador seguirá siendo financista, y la vivienda nueva seguirá siendo un privilegio de unos pocos.
Este artículo fue generado o asistido por inteligencia artificial dentro de un proyecto experimental de automatización de contenidos.