La Ciudad de Buenos Aires asiste a una reconfiguración profunda de su mercado de oficinas. Ya no se trata únicamente de optimizar metros cuadrados o garantizar ubicaciones estratégicas. Las empresas, tanto a nivel local como global, están priorizando espacios que generen bienestar, pertenencia y experiencias significativas para sus colaboradores. Este fenómeno, lejos de ser una moda pasajera, se consolida como una respuesta estructural a los cambios en las dinámicas laborales post-pandemia.
El informe 2026 Global Workplace & Occupancy Insights de CBRE, que analiza datos de más de 28 millones de metros cuadrados de espacios de trabajo en todo el mundo, confirma que la transformación es global. La tasa de utilización promedio de edificios corporativos alcanzó el 53% en 2026, el valor más alto desde antes de la pandemia, frente al 38% registrado en 2024 y el 35% de 2023. Este crecimiento sostenido indica una recuperación real de la presencialidad, pero con características distintas a las de la era pre-COVID. Al mismo tiempo, el 96% de las organizaciones cuenta con políticas formales de trabajo presencial y el 89% mantiene programas híbridos activos. La oficina no desapareció: evolucionó hacia un modelo más flexible y centrado en las personas.
Para comprender esta metamorfosis es necesario remontarse a los antecedentes inmediatos. Antes de 2020, el mercado de oficinas en Buenos Aires se regía por parámetros tradicionales: ubicación privilegiada en corredores como Catalinas, Puerto Madero o la zona de Retiro, superficies amplias y costos por metro cuadrado como principal variable de decisión. La irrupción de la pandemia de COVID-19 en marzo de 2020 forzó un experimento global de trabajo remoto sin precedentes. Durante 2020 y 2021, la ocupación de oficinas cayó drásticamente en todo el mundo. En Argentina, la tasa de vacancia en el segmento corporativo premium superó el 20% en 2021, según datos de consultoras locales como Colliers y Cushman & Wakefield. Muchas empresas redujeron sus superficies o directamente abandonaron contratos de alquiler.
Sin embargo, a partir de 2022 y 2023 comenzó a vislumbrarse una reversión parcial. El regreso a la presencialidad, impulsado por decisiones corporativas y también por la necesidad de recuperar la cultura organizacional, trajo consigo una demanda diferente. Ya no se buscaba replicar la oficina tradicional, sino crear entornos que justificaran la asistencia física. En 2024, la tasa de utilización global era del 38%, y en 2025 se esperaba un crecimiento moderado. El salto al 53% en 2026 confirma que el punto de inflexión se ha superado.
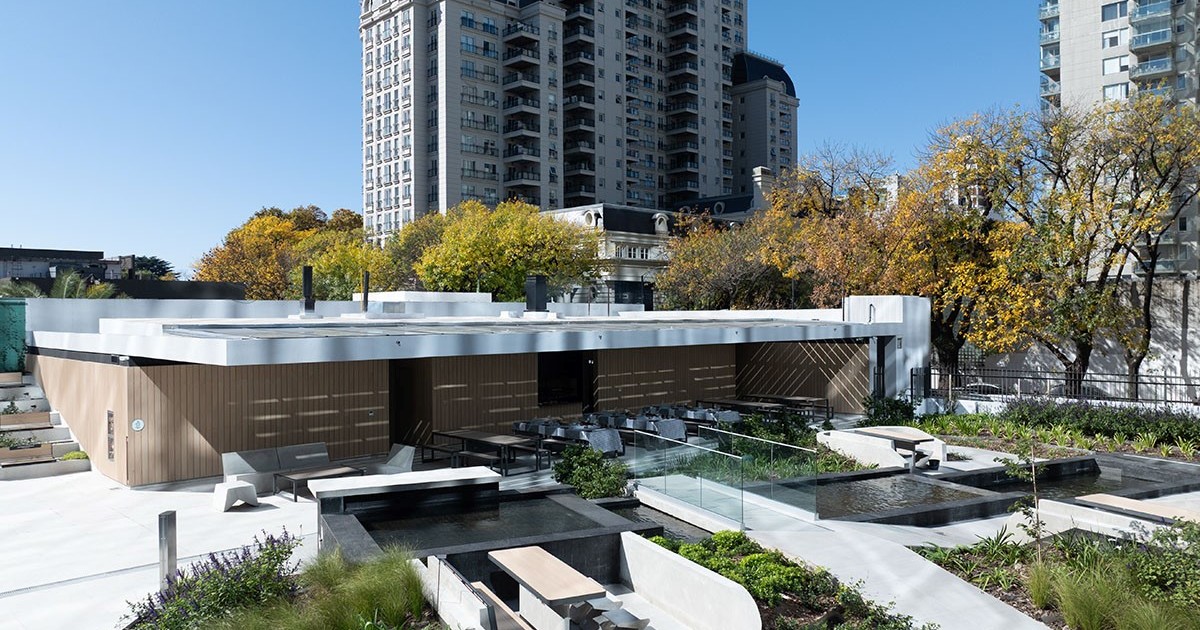
En la Ciudad de Buenos Aires, esta tendencia se manifiesta en varios frentes. Por un lado, la demanda por edificios de alta calidad, con certificaciones de sostenibilidad (LEED, EDGE) y diseño arquitectónico innovador, continúa creciendo. Según un relevamiento de la consultora Newmark, la vacancia en oficinas premium de la city porteña descendió a menos del 10% en el primer semestre de 2026, niveles no vistos desde 2019. Los desarrolladores, en respuesta, han comenzado a incorporar amenities que antes eran considerados diferenciales y hoy son condiciones básicas: terrazas verdes, espacios de bienestar, áreas gastronómicas, gimnasios y tecnología integrada.
El concepto que resume este cambio es el paso del ‘Workplace’ al ‘Happy place’. Ana González Ferrero, de CBRE Argentina, lo explica con claridad: ‘Las oficinas en el mundo se convirtieron en lugares agradables para trabajar, donde pasan historias y donde la gente quiere estar’. La colaboración desplazó a la productividad individual como razón principal para ir al edificio. Según el informe de CBRE, el 68% de los colaboradores asiste a la oficina principalmente para trabajar con sus colegas de forma presencial. Este dato es crucial: la oficina ya no compite con el hogar en términos de concentración individual, sino que ofrece un valor único: la interacción humana.
Mariano Vega, gerente general de Raghsa Argentina, una de las principales desarrolladoras de oficinas del país, sostiene que ‘las compañías ya no buscan oficinas tradicionales, sino espacios eficientes, flexibles y alineados con esquemas híbridos. La oficina dejó de ser un lugar único de permanencia para convertirse en un punto de encuentro’. Vega agrega que ‘los amenities ocupan un rol decisivo. Espacios verdes, terrazas, áreas de bienestar, servicios gastronómicos y tecnología integrada pasaron de ser diferenciales a condiciones básicas. En algunos desarrollos hasta un 15% de la superficie se destina a espacios comunes’.
Este cambio en el diseño no es exclusivo de los grandes corporativos. También impacta en el mercado de oficinas clase B y en los espacios de coworking, que han debido adaptarse para competir. En Buenos Aires, cadenas como WeWork, Urban Station y La Maquinita han reformulado sus propuestas para ofrecer no solo escritorios, sino comunidades y servicios de bienestar. La competencia por atraer talento ha llevado a que las empresas consideren el diseño del espacio de trabajo como parte de su propuesta de valor hacia los empleados.
Las implicancias económicas de esta transformación son múltiples. En primer lugar, el aumento de la tasa de utilización impulsa la demanda de espacios de mayor calidad, lo que presiona al alza los precios de alquiler en zonas consolidadas. Según datos del Banco Central de la República Argentina (BCRA), la inversión en construcción comercial mostró un crecimiento interanual del 12% en el primer trimestre de 2026, impulsada en parte por el segmento de oficinas. Esto genera un círculo virtuoso: más inversión, más empleo en el sector de la construcción y servicios asociados.
En segundo lugar, la reconfiguración de los espacios de trabajo tiene un impacto en la dinámica urbana. La mayor afluencia de empleados a las oficinas revitaliza zonas como Catalinas, Plaza Roma y el corredor de la Avenida Corrientes, beneficiando al comercio minorista, la gastronomía y los servicios. Al mismo tiempo, la exigencia de espacios verdes y sustentables presiona a los desarrolladores a adoptar estándares ambientales más altos.
Sin embargo, también existen desafíos. La brecha entre edificios de calidad premium y aquellos que no logran adaptarse se amplía. Los propietarios de oficinas clase C o B sin renovaciones enfrentan dificultades para mantener ocupación. Según un informe de la Cámara Argentina de la Construcción (Camarco), el 30% de los edificios de oficinas en la Ciudad de Buenos Aires tiene más de 30 años y no ha sido sometido a refacciones integrales. Esta obsolescencia representa un riesgo de desinversión en ciertas áreas.
Otro aspecto relevante es el impacto en la movilidad y el transporte. El aumento de la presencialidad, aunque sea híbrida, implica mayor demanda de transporte público y privado en horas pico. El gobierno de la Ciudad de Buenos Aires ha anunciado planes para mejorar la infraestructura en los corredores corporativos, incluyendo la ampliación de ciclovías y la optimización de líneas de colectivos. No obstante, el desafío persiste.
Comparado con otras etapas históricas, este fenómeno recuerda a la transformación que vivió el mercado de oficinas en los años 90, cuando la convertibilidad y la apertura económica impulsaron la construcción de torres inteligentes en Puerto Madero y Catalinas. Aquella vez, el motor fue la globalización financiera. Hoy, el motor es la búsqueda de bienestar y la adaptación a una fuerza laboral que valora la flexibilidad y el propósito. La diferencia radica en que, mientras en los 90 el diseño se centraba en la eficiencia y la imagen corporativa, ahora el foco está en la experiencia del empleado.
De cara al futuro, el informe de CBRE proyecta que la tasa de utilización seguirá creciendo, aunque a un ritmo más moderado, hasta estabilizarse en torno al 60% en 2028. Para Argentina, el desafío será sostener la recuperación en un contexto macroeconómico complejo, con inflación y restricciones cambiarias que afectan la inversión extranjera. No obstante, la tendencia global sugiere que las oficinas que no se adapten al paradigma del ‘Happy Place’ quedarán rezagadas.
En conclusión, la transformación de las oficinas en la Ciudad de Buenos Aires no es un fenómeno aislado, sino la expresión local de un cambio estructural en la forma de concebir el trabajo. Los datos de CBRE, junto con los testimonios de actores locales, confirman que el bienestar, la colaboración y la flexibilidad se han convertido en los ejes del diseño corporativo. Las empresas que comprendan esta evolución estarán mejor posicionadas para atraer y retener talento, mientras que aquellas que persistan en el modelo tradicional enfrentarán dificultades crecientes. La oficina del futuro ya está aquí: es un lugar donde la gente quiere estar, no solo donde debe trabajar.
Este artículo fue generado o asistido por inteligencia artificial dentro de un proyecto experimental de automatización de contenidos.