La compra de un terreno o una vivienda en Argentina ha dependido históricamente de mecanismos de financiación que, en las últimas décadas, han oscilado entre el crédito bancario y los planes de cuotas directas de los desarrolladores. En ese marco, el anuncio del club de campo Haras San Pablo en General Rodríguez, que ofrece lotes con un anticipo de US$ 4.000 y 84 cuotas de US$ 500, se inserta en una tendencia más amplia: la búsqueda de alternativas ante la escasez de créditos hipotecarios formales. Este fenómeno, lejos de ser nuevo, replica estrategias que ya se aplicaron en otros momentos de restricción financiera, como la década de 1990 y la salida de la convertibilidad.
El proyecto, ubicado en el km 1495 de la ruta 6, a minutos de la Autopista del Oeste, no es un caso aislado. Según datos del Instituto Nacional de Estadística y Censos (INDEC), la tasa de crédito hipotecario sobre el Producto Bruto Interno (PBI) en Argentina se mantiene por debajo del 2%, muy lejos del 20% de países como Chile o Brasil. Esta limitación estructural obliga a los desarrolladores a diseñar esquemas de financiación propia, con plazos que en la última década se han extendido desde los 24 hasta los 120 meses, y con tasas que, en muchos casos, se fijan en dólares para protegerse de la inflación.
La historia reciente de los créditos hipotecarios en Argentina muestra una evolución discontinua. En los años 90, con la convertibilidad y la estabilidad cambiaria, los préstamos hipotecarios en pesos a tasa fija alcanzaron un pico del 6% del PBI. Sin embargo, la crisis de 2001 provocó su virtual desaparición. Luego, entre 2016 y 2018, durante el gobierno de Mauricio Macri, se intentó revivir el crédito hipotecario con líneas indexadas por inflación (UVA), pero la aceleración inflacionaria y la posterior recesión truncaron el experimento. Ya en 2020, la pandemia y las restricciones cambiarias profundizaron la caída. En 2024, con la desregulación de alquileres y la baja de la inflación, algunos bancos relanzaron líneas hipotecarias, pero su alcance sigue siendo limitado: según el Banco Central, el stock de crédito hipotecario representa menos del 1% del PBI.
Ante este panorama, los desarrolladores han recuperado herramientas de financiación directa que recuerdan a los «planes de ahorro» de los años 70 y 80. Estos planes, que en su momento fueron criticados por la falta de transparencia y los altos costos, hoy se presentan con mayor flexibilidad y plazos más largos. En el caso de Haras San Pablo, el llamado «Plan Joven» apunta a un segmento etario específico: personas de 25 a 45 años, con o sin hijos, que buscan asegurarse un lugar en un entorno campestre. La cuota de US$ 500 mensuales durante 7 años equivale a aproximadamente 420.000 pesos al tipo de cambio oficial actual (septiembre de 2026), lo que representa un esfuerzo significativo para ingresos medios, pero inferior a un alquiler en zonas cercanas como Luján o Pilar, donde los alquileres de casas en barrios cerrados superan los 600.000 pesos mensuales.
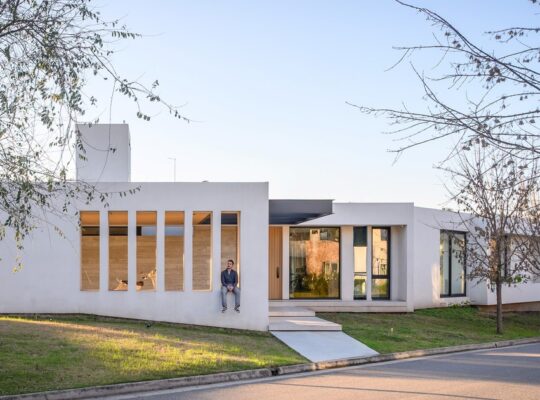
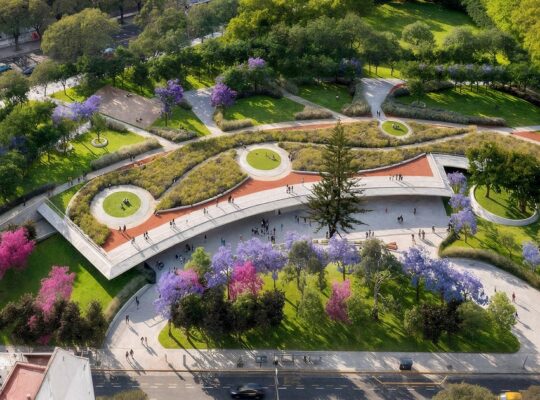
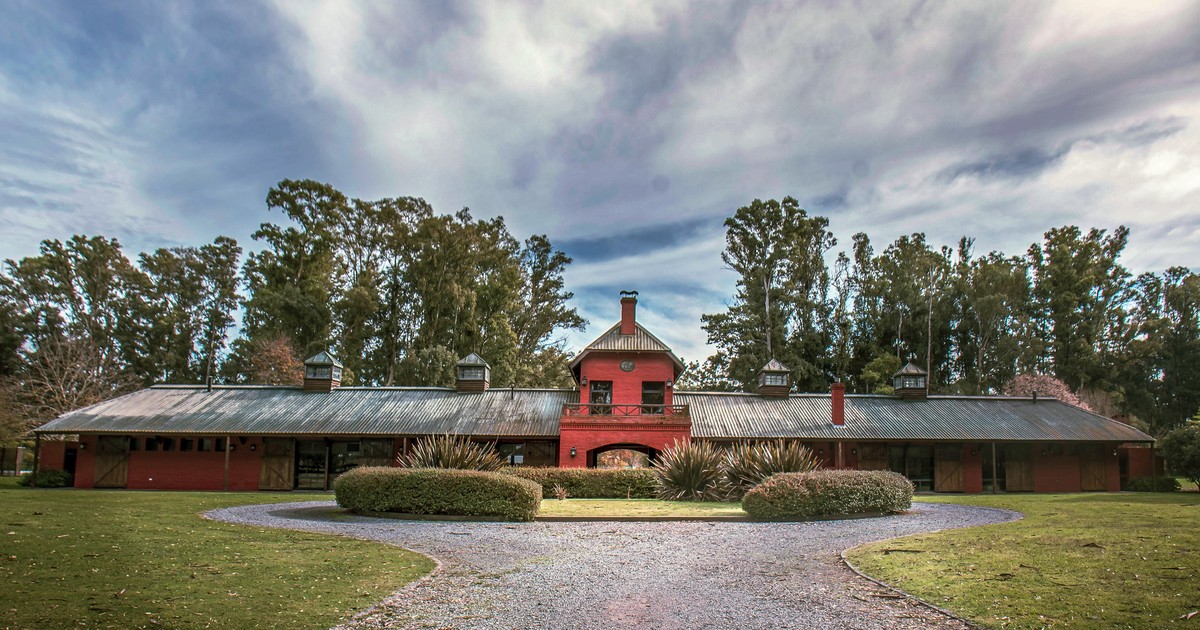
El emprendimiento, que data de 1998, cuenta con 200 viviendas construidas y 140 familias residiendo de forma permanente. De los 325 terrenos, quedan 55 a la venta, con superficies de 1.500 m² y precios desde US$ 46.000. La desarrolladora destaca el cuidado del entorno: un masterplan de 140 hectáreas con 50% de espacios verdes, más de 50 especies de árboles y una norma interna que obliga a plantar dos ejemplares por cada árbol podado. Este tipo de regulaciones, aunque poco frecuentes, se alinean con tendencias globales de urbanismo sustentable y buscan diferenciarse en un mercado cada vez más competitivo.
Las implicancias económicas y sociales de estos planes son diversas. Por un lado, permiten el acceso a la vivienda a sectores que no califican para un crédito bancario, pero a costa de un mayor esfuerzo de ahorro y de la asunción de riesgos cambiarios y de inflación. Además, al estar denominados en dólares, los compradores quedan expuestos a las fluctuaciones del tipo de cambio, lo que puede volver insostenible la cuota en caso de una devaluación abrupta. En la década del 2000, muchos planes de financiación en dólares terminaron en juicios y ejecuciones tras la crisis de 2001. Si bien hoy el contexto es diferente, la volatilidad cambiaria sigue siendo un factor de riesgo.
Otro aspecto a considerar es el impacto territorial. General Rodríguez, junto con Luján y Pilar, conforma el corredor noroeste del Gran Buenos Aires, una zona que ha experimentado un crecimiento exponencial de barrios cerrados y clubes de campo desde los años 90. Este desarrollo ha modificado la estructura urbana, aumentando la demanda de servicios e infraestructura, y generando tensiones por el uso del suelo. En 2023, el municipio de General Rodríguez aprobó un nuevo código de ordenamiento territorial que busca regular el avance de los emprendimientos cerrados sobre áreas rurales, aunque su aplicación ha sido dispar.
La comparación con otros períodos históricos resulta inevitable. En los años 70, los planes de ahorro para vivienda permitieron a miles de familias acceder a la casa propia, pero colapsaron con la hiperinflación de 1989. En los 90, el crédito hipotecario fue el motor del boom inmobiliario, hasta que la convertibilidad estalló. Hoy, sin crédito bancario masivo, los desarrolladores ocupan ese rol con planes de cuotas en dólares, replicando un modelo que ya mostró sus luces y sombras. La diferencia es que ahora el contexto inflacionario, aunque más moderado que en 1989 o 2002, sigue presente, y la economía argentina no ha logrado consolidar un mercado de capitales que ofrezca alternativas de financiación a largo plazo en moneda local.
El Plan Joven de Haras San Pablo, con su anticipo de US$ 4.000 y cuotas de US$ 500, es un ejemplo concreto de cómo el mercado inmobiliario se adapta a las restricciones macroeconómicas. No resuelve el problema de fondo —la falta de crédito hipotecario accesible y sostenible—, pero ofrece una opción para un segmento específico. Su éxito dependerá de la estabilidad cambiaria y de la capacidad de pago de los compradores en un horizonte de siete años, un plazo que en Argentina suele estar marcado por cambios abruptos en las reglas de juego. La historia enseña que, sin políticas públicas que promuevan el crédito a largo plazo y en moneda local, los planes de financiación directa seguirán siendo un paliativo, no una solución estructural.
Este artículo fue generado o asistido por inteligencia artificial dentro de un proyecto experimental de automatización de contenidos.