El mercado inmobiliario argentino ha estado históricamente caracterizado por operaciones de compraventa que exigen un anticipo que oscila entre el 30% y el 50% del valor total de la propiedad. Sin embargo, en un contexto de persistente falta de crédito hipotecario y de una demanda que busca alternativas flexibles, algunas desarrolladoras están modificando sus estrategias comerciales. Una de las propuestas más llamativas es la que ofrece la firma Grupo E2 en el country El Naudir, ubicado en el partido bonaerense de Escobar. Allí, la compañía lanzó un plan de financiación que cubre el 100% del valor del terreno, sin exigir anticipo, con cuotas fijas en dólares que se extienden entre 6 y 12 meses.
Esta modalidad representa un quiebre con la tradición del sector, donde el adelanto era un requisito ineludible para asegurar la operación. La falta de acceso al crédito bancario, que en Argentina ha sido históricamente limitado y volátil, ha llevado a los desarrolladores a buscar mecanismos propios para sostener las ventas. Según Adrián Saraco, CEO de Grupo E2, ‘la falta de crédito hace que los desarrolladores facilitemos el acceso a la vivienda con propuestas atractivas en la compra de lotes. De esta manera, las personas pueden destinar el dinero del anticipo para iniciar la construcción de su casa’.
El contexto macroeconómico argentino, con una elevada inflación y tasas de interés que históricamente han superado el 50% anual (según datos del Banco Central), ha hecho que el crédito hipotecario tradicional sea prácticamente inaccesible para la clase media. En los últimos años, la participación del crédito hipotecario en el PBI ha sido inferior al 2%, muy por debajo de otros países de la región como Chile o Uruguay. Ante esta realidad, las desarrolladoras han optado por financiar directamente a los compradores, asumiendo el riesgo de la operación.
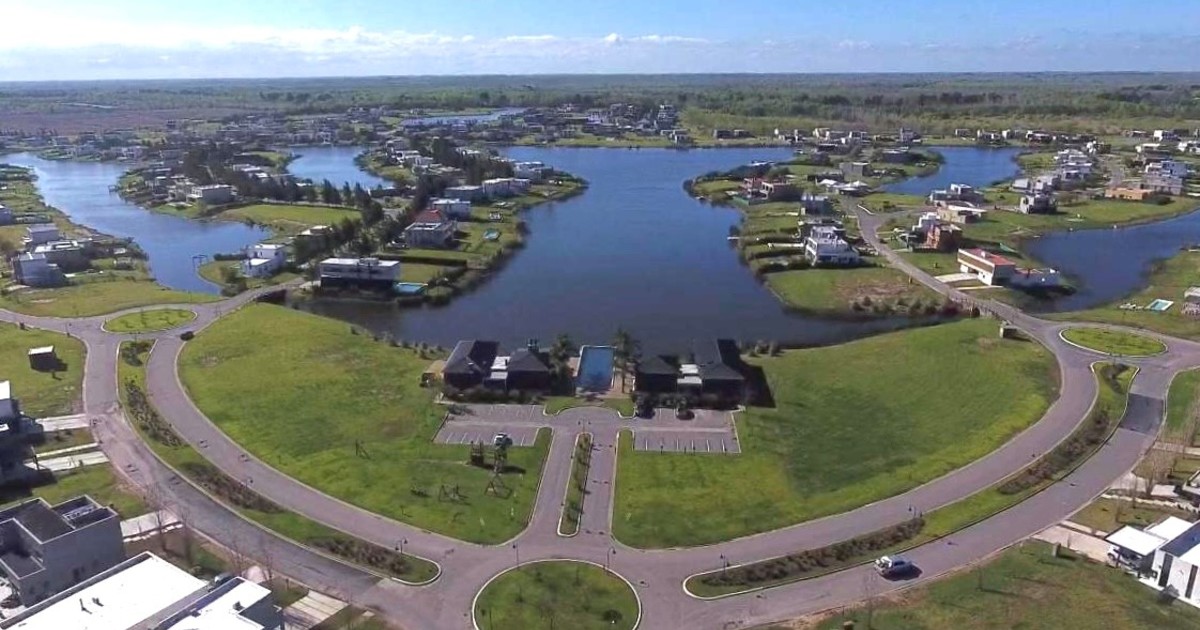
El Naudir, un country náutico de 180 hectáreas, se presenta como un caso testigo de esta nueva tendencia. Según la información de la desarrolladora, los precios de los terrenos varían según su ubicación: los lotes internos parten de los 25 mil dólares, aquellos con salida a lagunas navegables desde 60 mil, y los que tienen acceso directo al río Luján desde 80 mil dólares. La superficie promedio de cada lote es de 900 metros cuadrados. La financiación sin anticipo se convierte en un ancla para las ventas, según reconoce el propio Saraco: ‘este mecanismo funciona como un ancla para las ventas en un mercado retraído’.
El perfil del comprador que está atrayendo esta propuesta es variado, pero predominan las familias y parejas provenientes de Zona Norte del conurbano y de la Ciudad Autónoma de Buenos Aires. La cercanía con la capital, sumada a la vida en contacto con la naturaleza y el agua, convierte al country en un destino atractivo tanto para residencia permanente como para segunda vivienda de fin de semana. En los últimos años, la apertura de más de cuatro colegios en la zona ha consolidado la residencia permanente como la opción preferida por los nuevos vecinos.
El diseño del barrio, concebido con el agua como protagonista, ha sido desarrollado por los estudios Marciano De Micheli & Asociados y Pablo Chiappori Estudio. Se prioriza un enfoque de arquitectura sustentable, integrando la naturaleza con el confort. Las 45 hectáreas de agua incluyen lagunas internas navegables y el acceso al río Luján. De los 1025 terrenos previstos, el 60% tiene vinculación directa con el agua, ya sea a través de lagunas o salida al río. Actualmente, el barrio cuenta con 400 casas terminadas y otras 50 en construcción, lo que refleja un grado de consolidación significativo.
Las amenities, con una impronta claramente náutica, incluyen amarras para embarcaciones, áreas de recreación y espacios comunes diseñados para fomentar la vida al aire libre. El reglamento interno, enfocado en preservar la armonía urbanística, promueve un estilo arquitectónico minimalista que se integra con el entorno natural.
A pesar de que la oferta parece atractiva, especialistas del sector inmobiliario consultados por Clarín advierten que esta modalidad de financiación total sin anticipo puede implicar riesgos tanto para el comprador como para el desarrollador. Para el comprador, el hecho de no realizar un adelanto no elimina la necesidad de contar con capacidad de ahorro para enfrentar las cuotas, que suelen ser más elevadas al no existir pago inicial. Para el desarrollador, la ausencia de anticipo incrementa la exposición al riesgo de incumplimiento, especialmente en un contexto económico incierto.
La tendencia, sin embargo, se enmarca en una estrategia más amplia de las desarrolladoras para adaptarse a un mercado con baja liquidez. En otros countries de la zona, como Nordelta o el propio Escobar, se han observado iniciativas similares, aunque con menores porcentajes de financiación. La propuesta de Grupo E2, al cubrir el 100% del valor, apunta a captar un segmento de demanda que busca iniciar su proyecto de vivienda sin la necesidad de un desembolso inicial significativo, pero que sí cuenta con ingresos estables en dólares o capacidad de pago mensual elevada.
El impacto de estas prácticas en el mercado inmobiliario local aún está por verse. Por un lado, podrían dinamizar las ventas en un sector que ha mostrado una recuperación lenta después de la pandemia. Por otro, generan un precedente en cuanto a la flexibilización de las condiciones de acceso a la propiedad, un tema sensible en Argentina, donde el déficit habitacional es estructural. Según el último censo, se estima que alrededor del 30% de los hogares del país presenta algún tipo de déficit, ya sea por calidad de la vivienda o por hacinamiento.
En conclusión, la estrategia de financiación sin anticipo que ofrece Grupo E2 en El Naudir representa una respuesta innovadora a las restricciones del mercado hipotecario argentino. Si bien el éxito de esta modalidad dependerá de la evolución de la economía y de la capacidad de pago de los compradores, su emergencia marca un hito en la forma en que las desarrolladoras buscan facilitar el acceso a la vivienda. En un país donde el sueño de la casa propia sigue siendo uno de los principales objetivos de las familias, estas iniciativas se presentan como una alternativa viable, aunque no exenta de desafíos.
Este artículo fue generado o asistido por inteligencia artificial dentro de un proyecto experimental de automatización de contenidos.